청년도약계좌 청년미래적금 차이 전환 방법 총정리 💰
청년 자산 형성 정책을 이야기할 때 빠지지 않는 두 상품이 있습니다. 바로 청년도약계좌와 청년미래적금입니다.
둘 다 “청년을 위한 정부 지원 금융상품”이라는 공통점이 있지만, 실제 구조를 보면 만기, 정부 지원 방식, 체감 수익률, 중도 해지 부담에서 꽤 큰 차이가 있습니다.
특히 이미 청년도약계좌에 가입한 청년이라면 “청년미래적금으로 갈아타는 게 맞을까?”라는 고민이 자연스럽게 생길 수밖에 없습니다.
이 글에서는 두 상품의 차이부터, 2025년 보완 내용, 그리고 가장 궁금해하는 전환(갈아타기) 가능성까지 한 번에 정리해보겠습니다.
1️⃣ 정책 배경부터 다르다
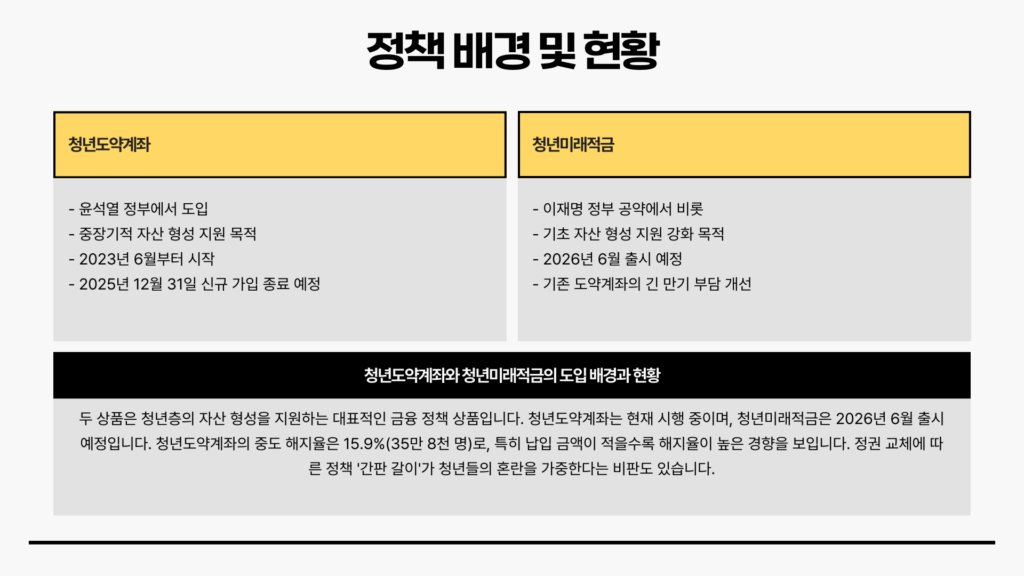
두 상품은 출발점부터 다릅니다. 정권과 정책 철학이 달라 상품 구조에도 차이가 생겼습니다.
| 구분 | 청년도약계좌 | 청년미래적금 |
|---|---|---|
| 도입 정부 | 윤석열 정부 | 이재명 정부 공약 |
| 도입 목적 | 중장기 목돈 마련 | 단기·중기 기초 자산 형성 |
| 출시 시기 | 2023년 6월 | 2026년 6월 예정 |
| 신규 가입 | 2025년 말 종료 예정 | 출시 예정 |
| 주요 논란 | 5년 만기 부담, 중도 해지율 높음 | 도약계좌 개선형 성격 |
청년도약계좌는 “5년 동안 꾸준히 모아 큰 목돈을 만들자”는 컨셉이었지만, 실제로는 청년들의 소득·지출 구조와 맞지 않아 중도 해지가 많이 발생했습니다.
이런 문제를 보완하겠다는 취지에서 나온 것이 청년미래적금입니다.
2️⃣ 상품 구조와 혜택 차이 한눈에 보기
가장 중요한 핵심 비교입니다.
| 항목 | 청년도약계좌 | 청년미래적금 |
|---|---|---|
| 만기 | 5년(60개월) | 3년(36개월, 1~3년 선택) |
| 월 납입 한도 | 최대 70만 원 | 최대 50만 원 |
| 최대 납입액 | 4,200만 원 | 1,800만 원 |
| 정부 지원 방식 | 소득 구간별 차등 | 납입액 비율 매칭 |
| 기본 지원 | 3~9% | 6% |
| 우대 지원 | 금리 우대 중심 | 우대형 12% |
| 체감 수익률 | 연 최대 약 9.5% | 우대형 환산 연 16%대 |
| 만기 수령액 | 최대 약 5천만 원 | 약 2천만 원대 |
청년도약계좌는 장기형, 청년미래적금은 확실한 단기형입니다.
특히 청년미래적금은 “지원 비율이 고정”이라는 점에서 체감하기 쉬운 구조라는 평가를 받습니다.
3️⃣ 가입 조건도 다르다
혜택이 좋은 만큼 조건도 조금 더 까다로워집니다.
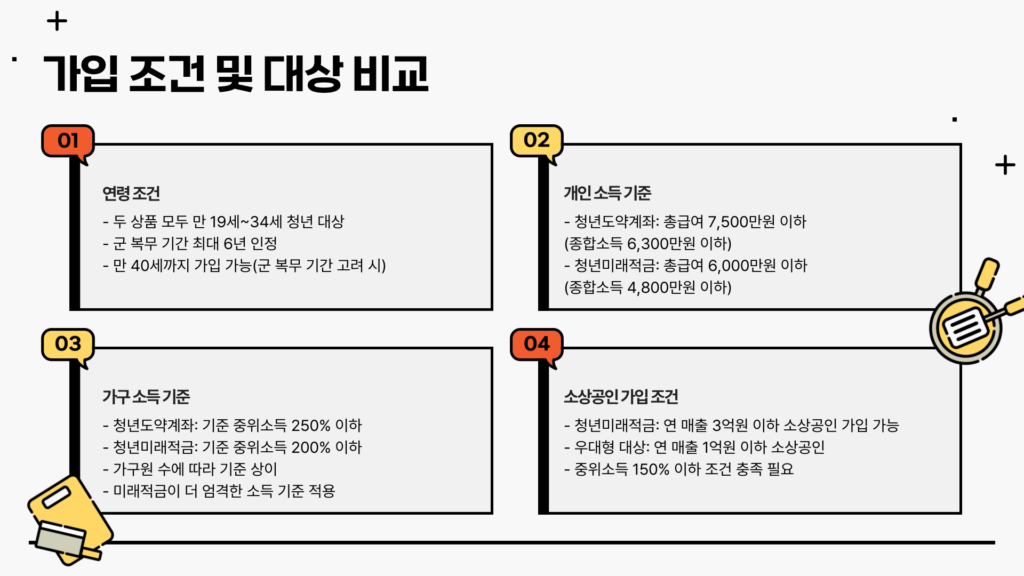
| 구분 | 청년도약계좌 | 청년미래적금 |
|---|---|---|
| 연령 | 만 19~34세 | 만 19~34세 |
| 개인 소득 | 총급여 7,500만 원 이하 | 총급여 6,000만 원 이하 |
| 가구 소득 | 중위소득 250% 이하 | 중위소득 200% 이하 |
| 소상공인 | 불가 | 연매출 3억 원 이하 가능 |
| 우대 대상 | 없음 | 중소기업·소상공인 청년 |
청년미래적금은 우대형 대상이 명확합니다.
중소기업 취업자, 재직 청년, 소상공인 청년에게 훨씬 유리한 구조입니다.
4️⃣ 청년도약계좌, 2025년에 뭐가 달라졌나
청년미래적금 출시를 앞두고, 기존 청년도약계좌도 그대로 두지 않았습니다.
2025년부터 다음과 같은 보완책이 적용됩니다.
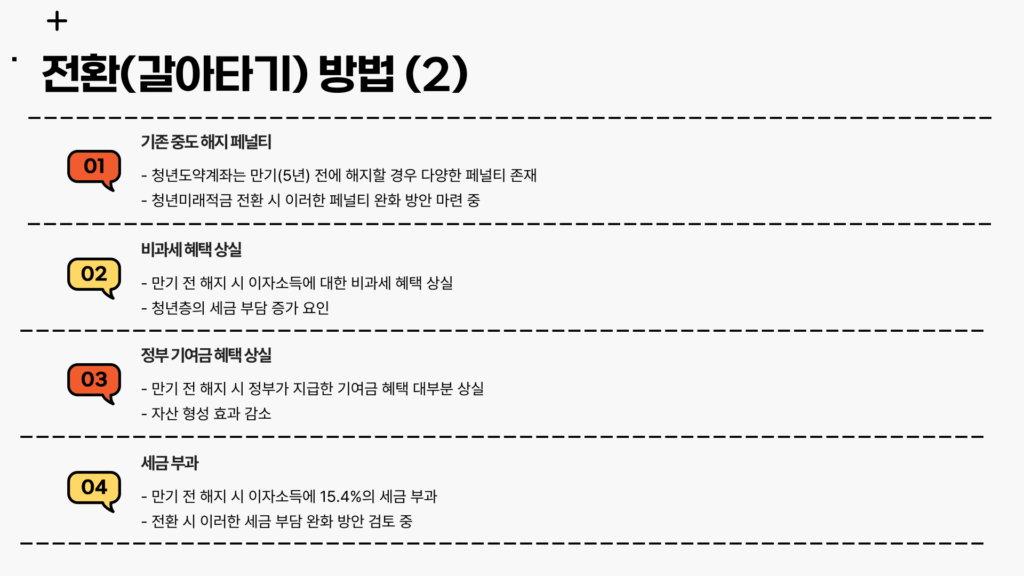
첫째, 중도 해지 패널티 완화
3년 이상 유지 후 해지하면 비과세 혜택과 정부 기여금의 60%를 유지할 수 있습니다.
결혼, 출산, 주택 구입 같은 특별 사유라면 혜택 전부 유지도 가능합니다.
둘째, 부분 인출 허용
2년 이상 유지 시 납입 원금의 40%까지 인출 가능해졌습니다.
“급전 때문에 해지”하던 구조를 상당 부분 완화한 조치입니다.
셋째, 신용 점수 가점
2년 이상 유지 + 800만 원 이상 납입 시 신용점수가 자동으로 올라갑니다.
청년층 입장에서는 꽤 체감되는 혜택입니다.
5️⃣ 청년도약계좌 → 청년미래적금 전환은 가능할까?
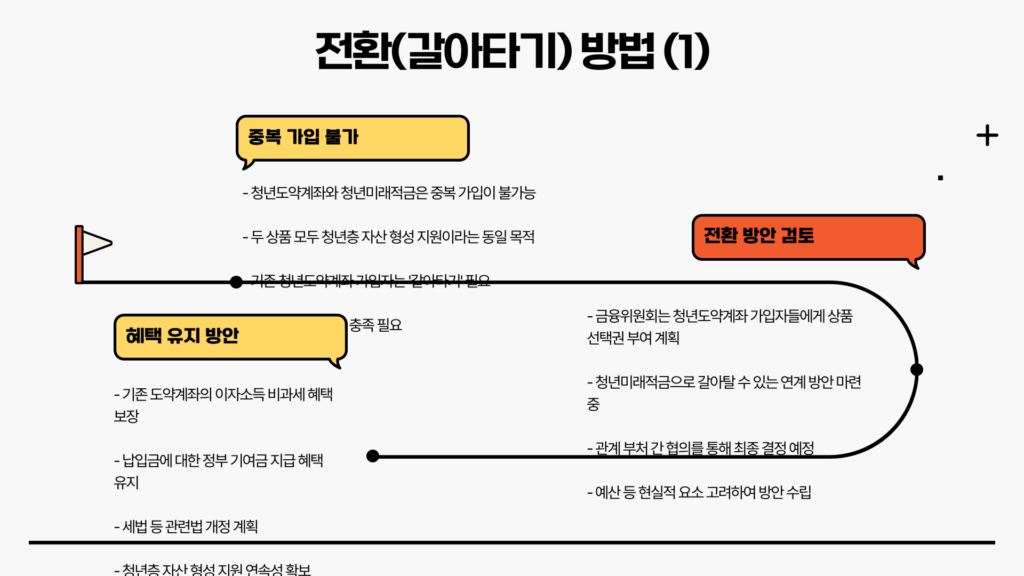
결론부터 말하면, 중복 가입은 불가입니다.
따라서 청년도약계좌 가입자가 청년미래적금을 이용하려면 반드시 전환, 즉 갈아타기를 해야 합니다.
현재 논의 중인 방향은 다음과 같습니다.
- 기존 청년도약계좌를 해지하고 청년미래적금 가입 허용
- 이 경우에도 기존 비과세 혜택과 정부 기여금 일부 또는 전부 보장
- 세법 개정을 통해 기존 해지 페널티 최소화 예정
아직 최종 확정은 아니지만, 정부는 “기존 가입자가 손해 보지 않도록” 제도 설계를 하겠다는 입장입니다.
6️⃣ 지금 기준에서의 현실적인 선택 전략
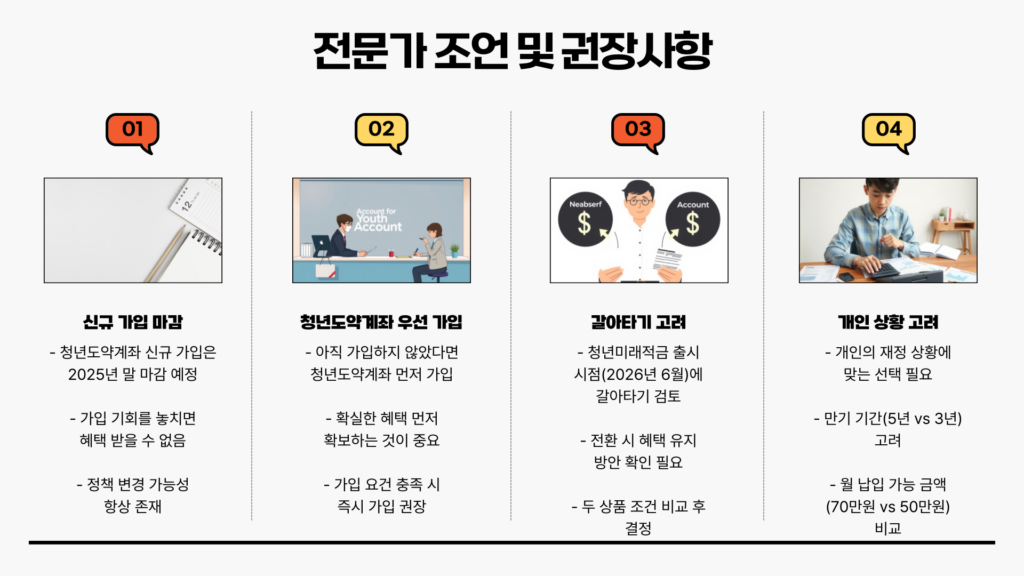
많은 전문가들이 공통적으로 말하는 전략은 이렇습니다.
아직 아무 상품에도 가입하지 않았다면
→ 2025년 말 전까지 청년도약계좌에 먼저 가입해 두는 것이 유리
이미 청년도약계좌에 가입했다면
→ 유지하면서 청년미래적금 전환 조건이 확정될 때까지 지켜보기
왜냐하면 청년도약계좌는 신규 가입 자체가 곧 종료되기 때문입니다.
가입 기회는 지금뿐이고, 갈아타기는 나중에 선택할 수 있습니다.
7️⃣ 정리하면
청년도약계좌와 청년미래적금은 경쟁 상품이 아니라 단계가 다른 상품에 가깝습니다.
장기 목돈을 노린다면 도약계좌, 짧고 강한 지원을 원한다면 미래적금이 더 어울립니다.
중요한 건 “어느 게 더 좋다”가 아니라,
내 소득 구조와 버틸 수 있는 기간에 맞는 선택입니다.
그리고 정책 금융상품은 항상 “먼저 자리 잡은 사람이 선택권을 가진다”는 점도 꼭 기억해두세요.